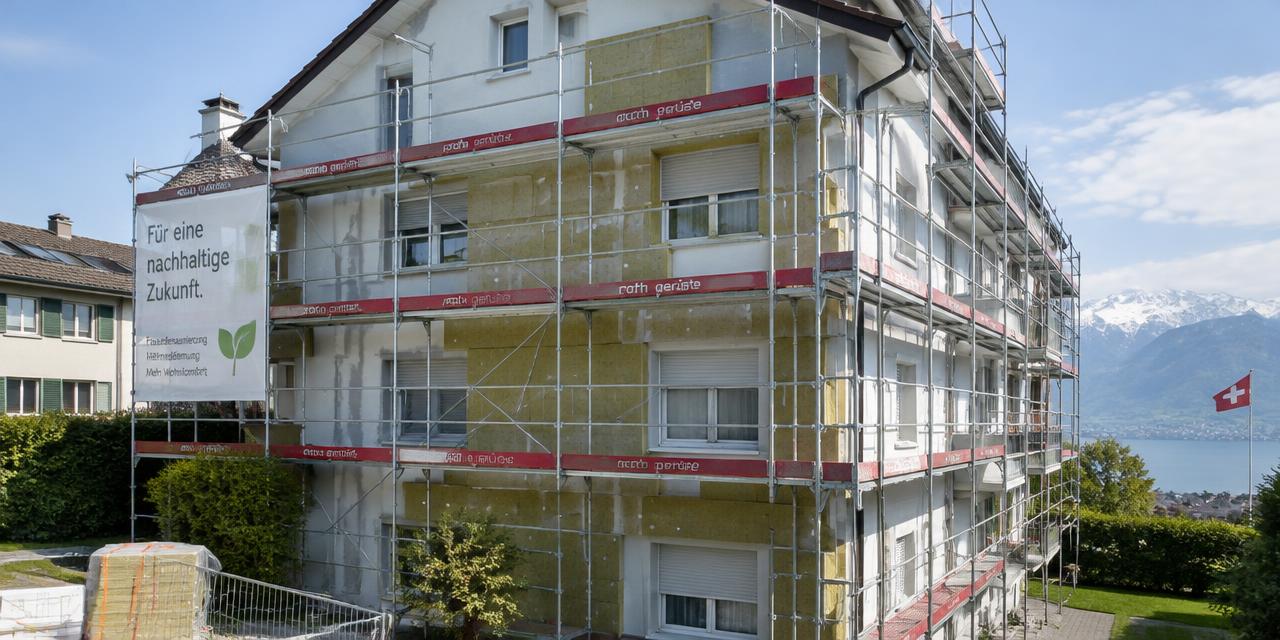
Prix indicatif, conseils, aides et entreprises pour votre projet à Saint-Sulpice (Vaud).
L'essentiel en un coup d'œil
Budget type
36'800 CHF – 73'000 CHF
Valeur médiane
52'800 CHF
Aides repérées
1
Entreprises proches
4
Exemples chiffrés à Saint-Sulpice
Petit projet
20'000 CHF – 41'400 CHF
Projet type
36'800 CHF – 73'000 CHF
Grand projet
62'100 CHF – 120'400 CHF
Projet
Quantité
Bas
Haut
Par unité
Petit projet
110 m²
20'000 CHF
41'400 CHF
300 CHF
Projet type
220 m²
36'800 CHF
73'000 CHF
200 CHF
Grand projet
385 m²
62'100 CHF
120'400 CHF
200 CHF
Calculés avec notre estimateur pour Saint-Sulpice (facteur régional inclus), finitions standard. Seule la taille du projet change.
Répartition du coût (projet type)
Main-d'œuvre :26'400 CHF(50 %)
Matériaux :21'100 CHF(40 %)
Autres frais :5'300 CHF(10 %)
Ce que comprend le prix
Inclus
Fourniture et pose
TVA
Échafaudage, revêtement et isolation selon réponses
Non inclus
Autorisations et honoraires d'architecte
Imprévus structurels
Subventions éventuelles
Humidité structurelle, amiante et modification des balcons
Le parc immobilier de Saint-Sulpice en chiffres
À Saint-Sulpice, le Registre fédéral des bâtiments recense 664 bâtiments d'habitation et 2'639 logements. Ces repères communaux permettent de situer votre logement, sans remplacer un diagnostic individuel.
55 %construits avant 1980
66 %chauffés au mazout ou au gaz
8 %eau chaude électrique
19,9 %avec solaire thermique déclaré
Âge des bâtiments d'habitation
55 % construits avant 1980
Avant 19196 %
1919–194513 %
1946–196012 %
1961–197012 %
1971–198012 %
1981–199010 %
1991–20005 %
2001–20106 %
Depuis 201124 %
L'année de construction ne renseigne pas sur les rénovations déjà réalisées : vérifiez l'état actuel de l'isolation.
Énergie de chauffage principale
44 % · Gaz
Gaz44 %
Pompe à chaleur27 %
Mazout22 %
Électricité4 %
Bois2 %
Chauffage à distance1 %
La répartition décrit les bâtiments renseignés, pas la consommation ni les performances de votre installation.
Maisons ou immeubles ?
Maisons individuelles51,4 %
Maisons à 2 logements14,6 %
Immeubles (3 logements et +)33,9 %
Autres (habitat collectif, partiel)0,2 %
10,5 % des bâtiments mêlent logements et activités (commerces, bureaux).
Le bâtiment type
niveaux (médiane)
3
emprise au sol médiane
146 m²
surface médiane d'un logement
87 m²
Rénovations, patrimoine et volumes
Pour vos projets de rénovation à Saint-Sulpice, le Registre fédéral des bâtiments fournit des indications cruciales. Avec un bâtiment recensé sous protection du patrimoine, il est impératif de contacter les autorités locales dès le début de vos démarches pour connaître les contraintes d'autorisation. Concernant le volume des bâtisses, la donnée est partielle avec seulement 113 maisons mesurées selon la norme SIA 416 sur un total de 341. Pour ces unités, la médiane s'élève à 1068 mètres cubes, un indicateur essentiel pour dimensionner vos travaux d'isolation thermique ou le remplacement de votre système de chauffage de manière efficace.
1
bâtiments signalés protégés
statut connu pour 61 bâtiments sur 664 ; vérifiez auprès de la commune
Montants et conditions à vérifier auprès de l'organisme avant de signer : la demande se fait en général avant les travaux.
Entreprises de la région
C.DEC.R MONTAGE Sàrl
1025 St-Sulpice VD · env. 0 km
C.DEC.R MONTAGE Sàrl à St-Sulpice réalise et pose des menuiseries intérieures et extérieures, notamment des fenêtres et portes d’entrée, et effectue des travaux de revêtement de façades et d’étanchéité.
Beric Réalisations SA, succursale de Saint-Sulpice (VD)
1025 St-Sulpice VD · env. 0 km
Entreprise générale de construction et rénovation spécialisée dans les projets d'envergure, l'habitat collectif et les demeures d'exception en Suisse romande.
BNQ Partners est une entreprise générale spécialisée dans la promotion, la rénovation complète et l'aménagement professionnel d'espaces de vie et de travail.
Suggestions issues du registre du commerce selon la distance et l'activité. Ni recommandation ni partenariat.
Données locales utiles
Règles du canton de Vaud
Ces règles s'appliquent dans tout le canton, pas seulement dans cette commune.
Autorisations
Base légale : LATC et RLATC (BLV 700.11 et 700.11.1)
Autorité compétente : Commune concernée, avec consultation des services cantonaux selon le projet
Pompe à chaleur : Pour certaines pompes à chaleur desservant un bâtiment existant, une procédure d’annonce est prévue par l’article 68c RLATC, sous conditions. Si les conditions ne sont pas remplies, une procédure de permis de construire est nécessaire. Vérifiez votre cas auprès de la commune.
Procédure : La procédure dépend de la nature des travaux et de la situation du bâtiment ; la commune confirme la procédure applicable.
À noter : Le contribuable peut choisir, lors de chaque période fiscale et pour chaque immeuble, entre la déduction des frais effectifs et la déduction forfaitaire. La déduction forfaitaire couvre les frais d'entretien, de remise en état d'immeubles acquis récemment, d'administration par des tiers, d'investissements énergétiques, de démolition et de primes d'assurances.
Report sur les années suivantes : Si les coûts d'investissement destinés à économiser l'énergie et à ménager l'environnement ou les frais de démolition en vue d'une construction de remplacement ne peuvent pas être entièrement pris en considération fiscalement durant l'année où ils ont été engagés, le solde peut être reporté sur les deux périodes fiscales suivantes. Les dépenses peuvent être reportées si le revenu net est négatif. Si des frais sont reportés, il n'est pas possible de faire valoir une déduction forfaitaire pendant cette période fiscale. En cas de déménagement en Suisse ou de transfert de la propriété de l'immeuble, le contribuable conserve le droit de déduire le solde des frais pouvant être reportés.
Frais d'entretien : Le contribuable qui possède des immeubles privés peut déduire les frais nécessaires à leur entretien, les primes d'assurances relatives à ces immeubles et les frais d'administration par des tiers.
Investissements énergétiques : Sont réputés investissements destinés à économiser l'énergie et à ménager l'environnement les frais encourus en vue de rationaliser la consommation d'énergie ou de recourir aux énergies renouvelables. Ces investissements concernent le remplacement d'éléments de construction ou d'installations vétustes et l'adjonction d'éléments de construction ou d'installations dans des bâtiments existants. Si les mesures sont subventionnées par la collectivité publique, le contribuable ne peut déduire que les frais qu'il assume lui-même. Le taux de déduction est de 100%.